Cómo repartir beneficios y excedentes en una cooperativa de técnicos
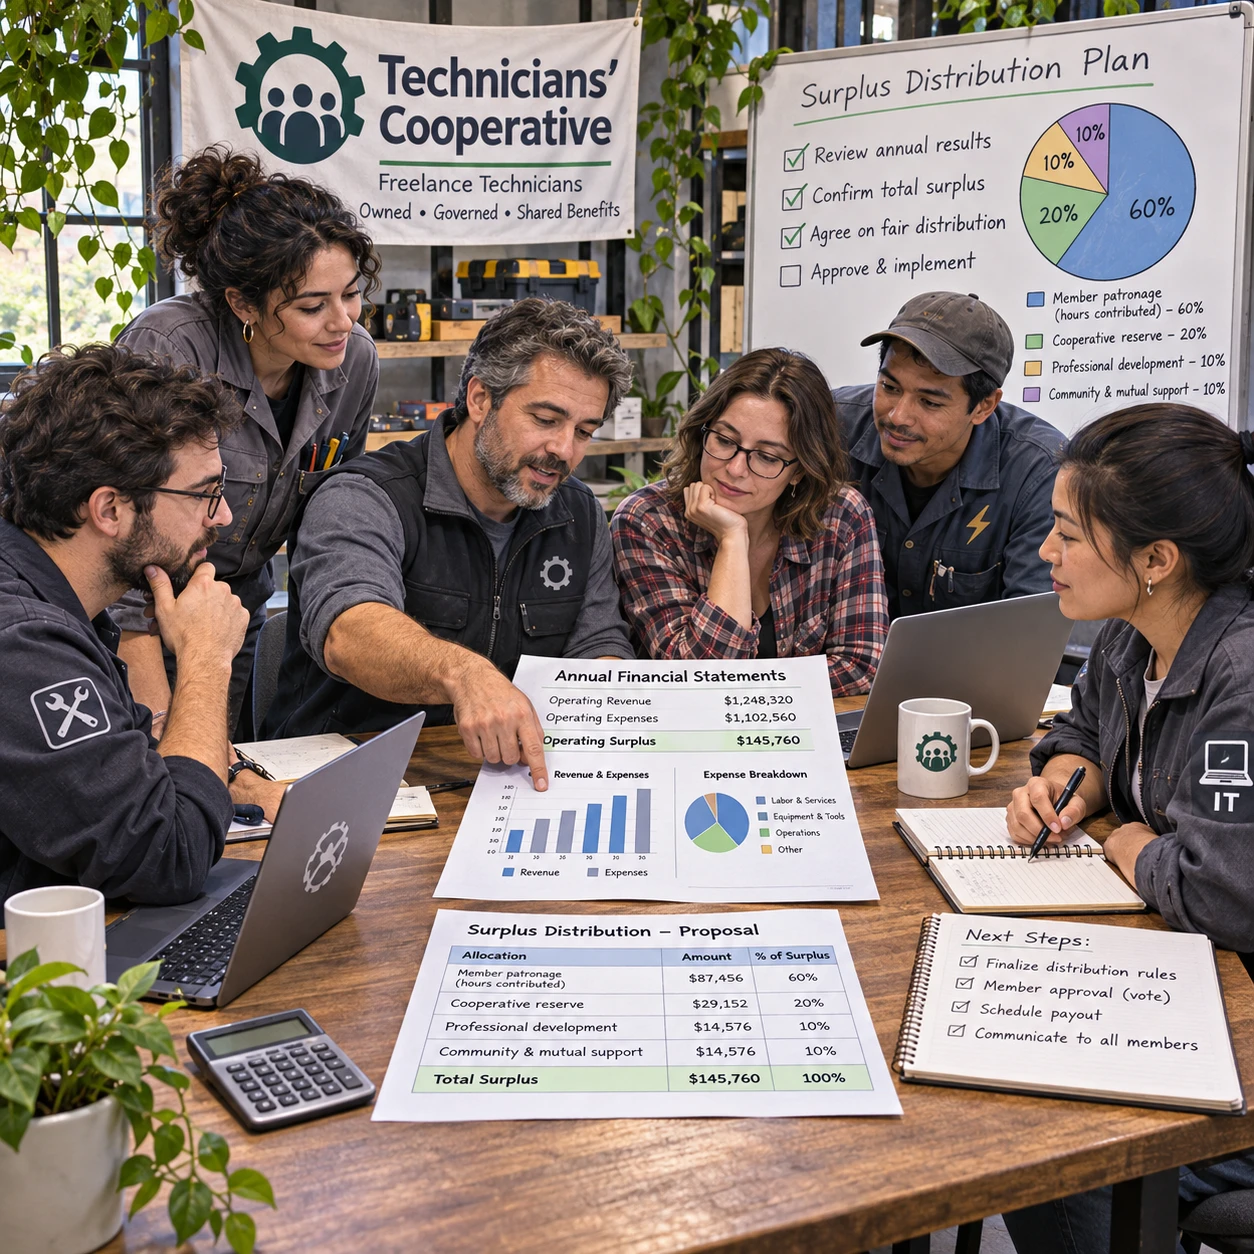
En una cooperativa de trabajo asociado, el resultado económico se decide atendiendo a su origen, a los estatutos sociales y a las obligaciones aplicables. Para repartir beneficios o excedentes entre socios trabajadores, conviene seguir un proceso claro: cerrar y aprobar las cuentas, comprobar reservas y compromisos, y acordar en la asamblea general qué parte se reinvierte y cuál puede destinarse al retorno cooperativo.
Beneficios y excedentes: qué significa cada concepto
Los beneficios son el resultado positivo que reflejan las cuentas; los excedentes cooperativos suelen referirse al resultado generado por la actividad cooperativizada con los socios. La diferencia importa porque el origen del resultado puede influir en su tratamiento y en el destino permitido.
En una cooperativa de técnicos, los ingresos pueden proceder de servicios realizados por los socios, pero también de operaciones con clientes u otras actividades. La contabilidad debe separar y clasificar esas partidas de acuerdo con las normas aplicables; no basta con llamar “excedente” a todo saldo positivo al final del ejercicio. La terminología y el tratamiento concreto varían según la jurisdicción.
También hay que distinguir el resultado de los anticipos societarios. Estos son pagos periódicos a cuenta por el trabajo de los socios, conforme a las reglas internas y la normativa pertinente. No son, por sí mismos, el retorno cooperativo ni una distribución del excedente anual. El retorno, en cambio, es una posible asignación posterior del resultado cooperativo a los socios, calculada con arreglo a criterios acordados y permitidos.
Esta separación evita confundir remuneración por trabajo, excedente y beneficio distribuible. Antes de hablar de reparto, el órgano contable o la asesoría debe explicar qué refleja cada cifra y qué limitaciones tiene.
Qué revisar antes de hacer el reparto
Antes de repartir, hay que revisar los estatutos sociales, las cuentas del ejercicio y las obligaciones legales, fiscales y financieras aplicables. Esa comprobación determina qué importe puede someterse a decisión y qué cantidades deben reservarse o atenderse primero.
Los estatutos sociales pueden establecer cómo se calcula el retorno cooperativo, qué criterios se aplican y qué órgano formula la propuesta. También pueden prever reservas cooperativas y procedimientos de aprobación. Como la legislación cambia entre países y, a veces, entre tipos de cooperativa, no existe una fórmula universal ni un porcentaje válido para todos los casos.
Conviene preparar un cierre comprensible, con el resultado del ejercicio, las pérdidas acumuladas si las hubiera, las reservas existentes, los pagos pendientes y las necesidades previsibles de caja. Una cooperativa que presta servicios de instalación, mantenimiento o soporte técnico debería contemplar, por ejemplo, equipos, licencias, seguros, formación y periodos con menos encargos.
- Estatutos y normativa: identificar reglas de distribución, reservas obligatorias y competencias de los órganos.
- Cuentas aprobables: confirmar que el resultado está bien calculado y respaldado por documentación.
- Compromisos: revisar deudas, impuestos, pagos a proveedores y necesidades de liquidez.
- Propuesta: presentar opciones de reparto y reinversión con sus efectos financieros.
Si hay dudas sobre la calificación del resultado o el tratamiento fiscal, es prudente consultar a una asesoría con experiencia en cooperativas. La orientación general no sustituye el análisis de la legislación local ni de los estatutos.
Quién decide y cómo se acuerda la distribución
La asamblea general suele ser el órgano que aprueba las cuentas y decide o ratifica el destino del resultado, de acuerdo con los estatutos y la legislación aplicable. El acuerdo debe quedar documentado para que los socios conozcan qué se aprobó y cómo se calculó.
La propuesta puede prepararla el consejo rector u órgano equivalente, junto con quienes llevan la contabilidad. Antes de votar, los socios trabajadores deberían recibir información suficiente: resultado disponible, importes destinados a reservas, criterios de reparto, calendario de pago y efecto estimado en la tesorería. Una cifra global sin explicación dificulta evaluar si la decisión es sostenible.
Una secuencia práctica para la reunión es:
- Presentar las cuentas y explicar de dónde procede el resultado.
- Identificar las cantidades sujetas a reservas u otras obligaciones.
- Comparar escenarios: retener el excedente, distribuir una parte o combinar ambas opciones.
- Debatir y votar conforme a las reglas de convocatoria y quórum aplicables.
- Incluir en el acta el acuerdo, los criterios, la base de cálculo y el calendario previsto.
Después, la cooperativa debe comunicar a cada socio el cálculo individual y conservar la documentación que lo respalda. Si el acuerdo se aparta de una práctica anterior, explicar el motivo ayuda a evitar malentendidos y a sostener la confianza interna.
Criterios para repartir entre socios técnicos
Los criterios de reparto pueden basarse en la actividad cooperativizada, las horas trabajadas u otras reglas previstas en los estatutos, pero ninguno sirve automáticamente para todas las cooperativas. La fórmula debe ser transparente, verificable y coherente con la aportación que se quiera reconocer.
En equipos técnicos, la actividad puede medirse por horas facturables, órdenes de trabajo completadas, servicios atendidos o participación en tareas compartidas. Cada indicador tiene límites: las horas no reflejan siempre la complejidad; el volumen de órdenes puede favorecer trabajos breves; y la facturación puede depender de factores ajenos al esfuerzo individual, como la asignación de clientes o el coste de materiales.
Entre las opciones habituales están:
- Actividad realizada: distribuir según la participación en trabajos cooperativizados, con reglas para registrar tareas y colaboraciones.
- Tiempo de trabajo: usar horas u otra medida acordada, distinguiendo trabajo productivo, formación y responsabilidades comunes cuando corresponda.
- Criterio mixto: combinar actividad, tiempo y contribuciones colectivas mediante una fórmula explicada de antemano.
- Reglas estatutarias: aplicar el método establecido en los estatutos o aprobado válidamente según el procedimiento interno.
La igualdad no siempre significa repartir lo mismo: algunas cooperativas priorizan la participación efectiva; otras adoptan una distribución más uniforme o mixta. Lo esencial es no improvisar el criterio después de conocer quién recibiría más. Acordarlo con anticipación y revisar sus efectos al cierre reduce sesgos y disputas.
Reservas, reinversión y retorno cooperativo
Los excedentes pueden destinarse a reservas cooperativas, reinversión, cobertura de pérdidas u otras finalidades permitidas, además de un posible retorno cooperativo. Equilibrar el reparto inmediato con la capacidad futura de operar protege la continuidad de la cooperativa.
Las reservas sirven como respaldo frente a años difíciles y pueden financiar necesidades colectivas, aunque las reglas sobre su dotación y uso dependen de la ley y los estatutos. La reinversión puede cubrir herramientas de diagnóstico, equipos de seguridad, software de gestión, vehículos o formación técnica. Retener más dinero reduce el retorno disponible hoy; repartirlo todo puede dejar a la cooperativa expuesta a una reparación costosa o a una caída temporal de encargos.
Una forma útil de comparar alternativas es plantear tres escenarios: mínimo de obligaciones y reservas; inversión necesaria para el próximo ciclo de trabajo; y retorno máximo compatible con la liquidez prevista. Para cada uno, calculen cuánto efectivo quedaría después de pagar compromisos y qué gastos se podrían aplazar. No se trata de fijar una proporción universal, sino de hacer visible el coste de cada decisión.
El retorno cooperativo tampoco debe confundirse con un anticipo societario. El anticipo suele pagarse durante el ejercicio por el trabajo realizado; el retorno se determina después, si procede, a partir del resultado y conforme a las reglas aplicables. La asesoría contable puede ayudar a clasificar y documentar cada concepto correctamente.
Ejemplo práctico y errores que conviene evitar
En una cooperativa de seis técnicos, un excedente provisional de 30.000 euros no significa que esa cantidad pueda repartirse íntegramente. Primero se cierran y aprueban las cuentas, se comprueba la dotación de reservas y se consideran compromisos y liquidez; luego la asamblea decide el destino de lo que quede disponible.
Supongamos, solo con fines ilustrativos, que tras esa revisión la cooperativa somete a decisión 18.000 euros. La asamblea podría acordar destinar 10.000 a reservas y renovación de equipos, y considerar los 8.000 restantes para retorno. Si los estatutos y las reglas aplicables lo permiten, el retorno podría calcularse según las horas de trabajo cooperativizado registradas durante el año. La cifra y el método no son una recomendación legal ni una fórmula general: deben ajustarse a cada caso.
Errores que conviene evitar:
- Repartir antes de aprobar las cuentas: una cifra provisional puede cambiar al cerrar el ejercicio. Esperar a la aprobación evita comprometer fondos que quizá no estén disponibles.
- Copiar una fórmula de otra cooperativa: sus estatutos, actividad y obligaciones pueden ser distintos. Revisen la propia documentación y justifiquen cada criterio.
- Confundir anticipos con retorno: son conceptos diferentes y deben registrarse y explicarse por separado.
- Olvidar la liquidez: un buen resultado contable no siempre equivale a efectivo disponible. Proyecten cobros y pagos antes de fijar una fecha de distribución.
Un cálculo individual sencillo, acompañado de la fórmula, el periodo considerado y las cantidades reservadas, suele ser más útil que entregar únicamente el importe final.
Preguntas frecuentes sobre el reparto cooperativo
Las respuestas dependen de los estatutos y de la legislación aplicable, pero estas distinciones ayudan a entender el proceso de decisión.
¿Los excedentes se reparten siempre entre los socios?
No. La asamblea puede destinarlos total o parcialmente a reservas, reinversión, compensación de pérdidas u otros fines permitidos. Si existe un retorno, su cálculo y distribución deben respetar las reglas vigentes.
¿El reparto debe ser igual para todos?
No necesariamente. Puede atender a la actividad cooperativizada, al tiempo de trabajo o a criterios mixtos, según los estatutos y las normas aplicables. La cooperativa debe explicar y aplicar el método de forma consistente.
¿Quién aprueba el destino de los excedentes?
Por lo general, la asamblea general decide el destino al aprobar las cuentas o en el marco previsto por los estatutos. Hay que comprobar las competencias y el procedimiento concretos de cada cooperativa.
¿Qué diferencia hay entre retorno cooperativo y anticipo societario?
El anticipo societario es un pago periódico a cuenta relacionado con el trabajo del socio; el retorno cooperativo es una posible distribución posterior del resultado, calculada según las reglas acordadas. No son sinónimos ni deben tratarse como una misma partida.